
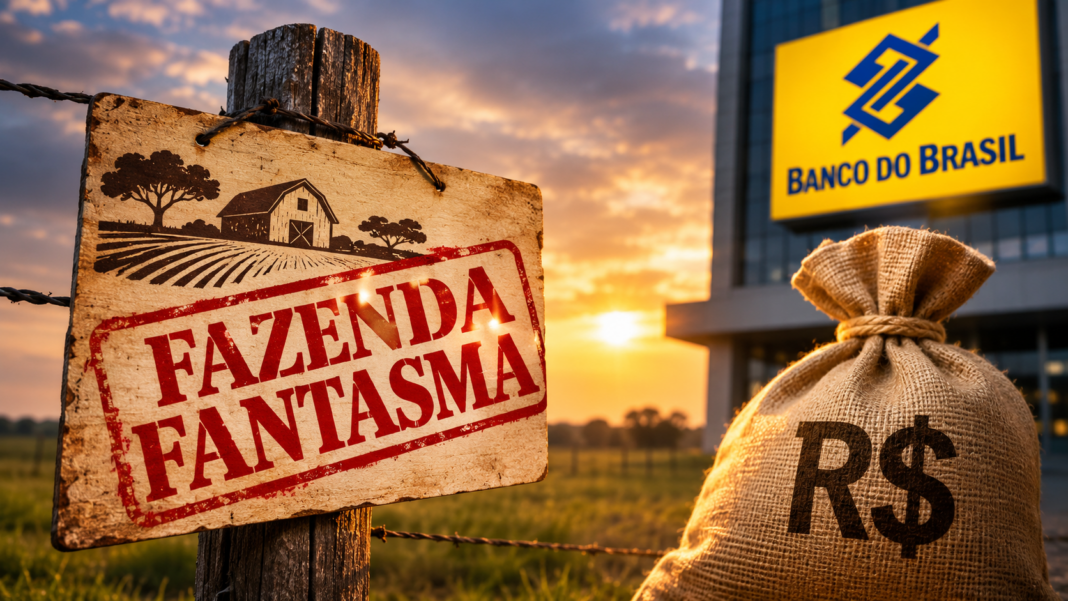
Denúncias sobre propriedades fictícias e financiamentos milionários expõem fragilidades na fiscalização do crédito rural. Enquanto o Banco do Brasil registra queda de 66,5% no lucro trimestral, produtores contestam declarações da presidente Tarciana Medeiros e cobram explicações sobre a gestão da instituição
Uma sequência de denúncias envolvendo propriedades rurais fictícias, cadastros irregulares e financiamentos milionários está levantando questionamentos sobre os mecanismos de fiscalização do crédito agrícola brasileiro. Entre os episódios mais preocupantes está a descoberta de um CPF inexistente na base da Receita Federal associado a 113 imóveis rurais, além de uma propriedade cujo cadastro foi deslocado para dentro do Rio Araguaia.
Os casos ganharam repercussão justamente quando o Banco do Brasil, uma das principais instituições financiadoras do agronegócio nacional, enfrenta uma deterioração expressiva de seus resultados financeiros.
O lucro líquido ajustado da instituição caiu 66,5% no terceiro trimestre de 2026, chegando a aproximadamente R$ 1,27 bilhão. A inadimplência no crédito rural aparece entre os principais fatores responsáveis pelo desempenho negativo.
Mas, diante das denúncias sobre possíveis fraudes no sistema de financiamento agrícola, surge uma questão que merece investigação: os prejuízos decorrem exclusivamente da dificuldade dos produtores em pagar suas dívidas ou também existem falhas de avaliação de risco, concessão de crédito e fiscalização das garantias?
O escândalo das fazendas que existem apenas no papel
Um dos casos mais impressionantes foi identificado no Pará, onde uma propriedade rural que recebeu R$ 4,6 milhões em financiamento do Banco da Amazônia teve seu cadastro ambiental posteriormente deslocado cerca de 30 quilômetros, passando a aparecer sobre o leito do Rio Araguaia.
A situação ficou ainda mais preocupante quando se identificou que o CPF associado ao cadastro não existia na base da Receita Federal e aparecia vinculado a outros 112 imóveis rurais.
Dez propriedades relacionadas ao documento estavam associadas a aproximadamente R$ 8,1 milhões em financiamentos.
O Banco da Amazônia informou que o cadastro estava regular quando o financiamento foi concedido, em 2021. A alteração territorial ocorreu posteriormente, em 2024, e os registros questionados foram cancelados pelo governo do Pará.
O episódio revela uma vulnerabilidade que precisa ser enfrentada: a possibilidade de manipulação de informações fundiárias utilizadas no mercado de crédito rural.
É importante esclarecer, entretanto, que essa investigação não comprova a participação do Banco do Brasil na operação.
Fraudes milionárias e propriedades utilizadas como garantias
As suspeitas não se limitam ao Pará.
No Distrito Federal e em Goiás, a Polícia Federal deflagrou, em 12 de novembro, a Operação Agroghost II, relacionada a suspeitas de financiamentos obtidos mediante documentação irregular.
Um proprietário rural identificou um empréstimo de aproximadamente R$ 8,5 milhões vinculado ao seu imóvel, operação que afirma não ter contratado.
Em Mato Grosso, outra investigação, denominada Operação Canadá, apurou a possível manipulação de informações territoriais de uma fazenda cujo valor foi estimado em R$ 84 milhões.
A avaliação teria sido utilizada em tentativas de obtenção de crédito, embora o montante não corresponda necessariamente a recursos efetivamente liberados.
Esses episódios demonstram a importância de sistemas de verificação capazes de confrontar documentos, matrículas imobiliárias, cadastros ambientais e a localização real das propriedades oferecidas como garantia.
Quando essas informações não são adequadamente verificadas, o risco ultrapassa o prejuízo de uma operação isolada e pode atingir a credibilidade de todo o sistema de financiamento rural.
Banco do Brasil enfrenta crise e presidente responsabiliza parte dos produtores
Enquanto as denúncias sobre fraudes rurais repercutem nacionalmente, o Banco do Brasil enfrenta dificuldades em sua carteira de agronegócios.
Sob a presidência de Tarciana Medeiros, a instituição encerrou setembro com aproximadamente R$ 403,6 bilhões em financiamentos ao setor.
A inadimplência superior a 90 dias atingiu 6,92%, enquanto o lucro líquido ajustado do terceiro trimestre caiu 66,5%.
Ao comentar os resultados, Tarciana afirmou que uma parcela de médios e grandes produtores, especialmente do Centro-Oeste, estaria deixando de pagar ou renegociar suas dívidas, mesmo diante de alternativas oferecidas pelo banco.
A declaração provocou forte reação de representantes do agronegócio.
A Associação Brasileira dos Produtores de Soja (Aprosoja Brasil) contestou a interpretação apresentada pela direção da instituição, lembrando que o setor enfrenta dificuldades decorrentes de adversidades climáticas, perdas de safra, custos elevados, redução das margens de rentabilidade e juros altos.
Diante da repercussão, o Banco do Brasil esclareceu que não pretendia responsabilizar indiscriminadamente o agronegócio por seus resultados.
Segundo a instituição, aproximadamente 90% dos clientes de sua carteira rural permanecem com os pagamentos em dia.
O dado levanta uma questão importante: se a ampla maioria dos produtores continua honrando seus compromissos, é necessário compreender por que uma parcela relativamente pequena de operações exerce impacto tão expressivo sobre o resultado financeiro do banco.
Quem fiscaliza os empréstimos e as garantias?
A concessão de crédito rural envolve responsabilidades tanto dos tomadores de empréstimos quanto das instituições financeiras.
Cabe aos produtores apresentar informações verdadeiras, cumprir as condições contratuais e utilizar os recursos de acordo com as finalidades previstas.
Aos bancos compete avaliar os riscos, verificar a documentação, analisar as garantias e acompanhar a aplicação dos recursos financiados.
No caso do Banco do Brasil, a instituição afirma utilizar diferentes mecanismos de fiscalização, incluindo acompanhamento técnico, análise documental, informações georreferenciadas e monitoramento por satélite.
O banco também informou contar com mais de 280 agrônomos e empresas credenciadas para apoiar a fiscalização das operações.
Esses mecanismos, entretanto, não afastam a necessidade de transparência sobre os resultados da gestão de risco.
Se uma instituição registra deterioração relevante de sua carteira de crédito, é legítimo questionar se os modelos de avaliação foram suficientes, se houve concentração excessiva de financiamentos e se as medidas preventivas foram adotadas no momento adequado.
Tarciana Medeiros sob pressão: a gestão também precisa prestar contas
A presidente do Banco do Brasil, Tarciana Medeiros, enfrenta um momento delicado à frente da instituição.
Além da queda expressiva do lucro, a revisão das projeções financeiras para 2026 e o aumento das provisões relacionadas ao crédito elevaram a pressão sobre a administração.
As críticas à executiva ganharam força após suas declarações sobre o comportamento de parte dos produtores rurais.
Mas a discussão sobre sua capacidade de gestão precisa ser conduzida com base em resultados, decisões administrativas e indicadores verificáveis.
O Banco do Brasil é uma sociedade de economia mista, com ações negociadas no mercado, e sua administração deve prestar contas aos acionistas, aos órgãos de fiscalização e à sociedade.
A proximidade política ou pessoal de qualquer dirigente com integrantes do governo não substitui a avaliação técnica de seu desempenho, nem comprova, isoladamente, favorecimento ou irregularidade.
O que precisa ser esclarecido é se a direção identificou antecipadamente os riscos da carteira, quais providências foram tomadas para reduzir a exposição e por que os resultados apresentaram deterioração tão acentuada.
A cobrança por responsabilidade não pode recair apenas sobre quem tomou o empréstimo. Também deve alcançar quem analisou, autorizou, acompanhou e administrou os riscos dessas operações.
R$ 256 bilhões: o número que exige cuidado
Outro dado que circula nas discussões sobre a crise do crédito rural é o montante de R$ 256 bilhões.
O valor está relacionado a estimativas sobre operações problemáticas no agronegócio, abrangendo dívidas atrasadas, renegociadas, prorrogadas ou inadimplentes.
Não se trata, porém, de um montante comprovadamente desviado por fraudes, tampouco de prejuízo atribuído exclusivamente ao Banco do Brasil.
Confundir endividamento, inadimplência e fraude pode comprometer a compreensão do problema e prejudicar injustamente produtores que enfrentam dificuldades econômicas legítimas.
Isso não diminui a gravidade das investigações envolvendo fazendas fictícias e documentos irregulares.
Ao contrário, reforça a necessidade de identificar exatamente quais operações apresentam indícios de crime, quais instituições foram afetadas e quem são os responsáveis.
O agronegócio não pode ser transformado em culpado coletivo
O agronegócio brasileiro possui papel relevante na produção de alimentos, na geração de empregos, nas exportações e no desenvolvimento econômico do país.
O setor também está sujeito a riscos que não dependem exclusivamente da vontade dos produtores, como secas, enchentes, oscilações dos preços internacionais e elevação dos custos financeiros.
Por isso, generalizar a inadimplência como resultado de uma decisão deliberada de não pagar representa uma interpretação contestada pelas entidades rurais.
Isso não significa ignorar a existência de devedores que eventualmente disponham de condições financeiras e optem por não cumprir seus compromissos.
Essas situações devem ser analisadas individualmente, com base em informações concretas.
Da mesma forma, suspeitas de fraude precisam ser investigadas com rigor, independentemente de envolverem produtores, intermediários, funcionários, agentes financeiros ou terceiros.
A pergunta que precisa ser respondida
As denúncias sobre fazendas fantasmas e a crise financeira enfrentada pelo Banco do Brasil exigem respostas em duas frentes.
A primeira diz respeito às investigações criminais: identificar eventuais falsificações de documentos, manipulações de cadastros, operações fraudulentas e responsáveis pelos prejuízos efetivamente comprovados.
A segunda envolve a gestão das instituições financeiras: verificar a qualidade das análises de crédito, a fiscalização das garantias, os mecanismos de prevenção e as decisões que contribuíram para o aumento da inadimplência.
No caso do Banco do Brasil, a instituição nega ter financiado fazendas fictícias ou pessoas com CPFs inexistentes. Até o momento, as investigações publicamente identificadas não demonstram que o episódio das 113 propriedades tenha ocorrido em sua carteira.
Ainda assim, a queda de seus resultados e a deterioração do crédito rural justificam questionamentos sobre a estratégia de gestão adotada.
O Brasil precisa combater as fraudes, cobrar os devedores que agiram de má-fé e proteger os produtores que enfrentam dificuldades reais. Mas também precisa exigir responsabilidade dos administradores das instituições financeiras.
Porque, quando os prejuízos aparecem, não basta apontar o dedo para o campo.
É preciso examinar também as decisões tomadas dentro dos bancos, onde os financiamentos são aprovados, os riscos são calculados e bilhões de reais são administrados.
Redação